
Oplus_131072
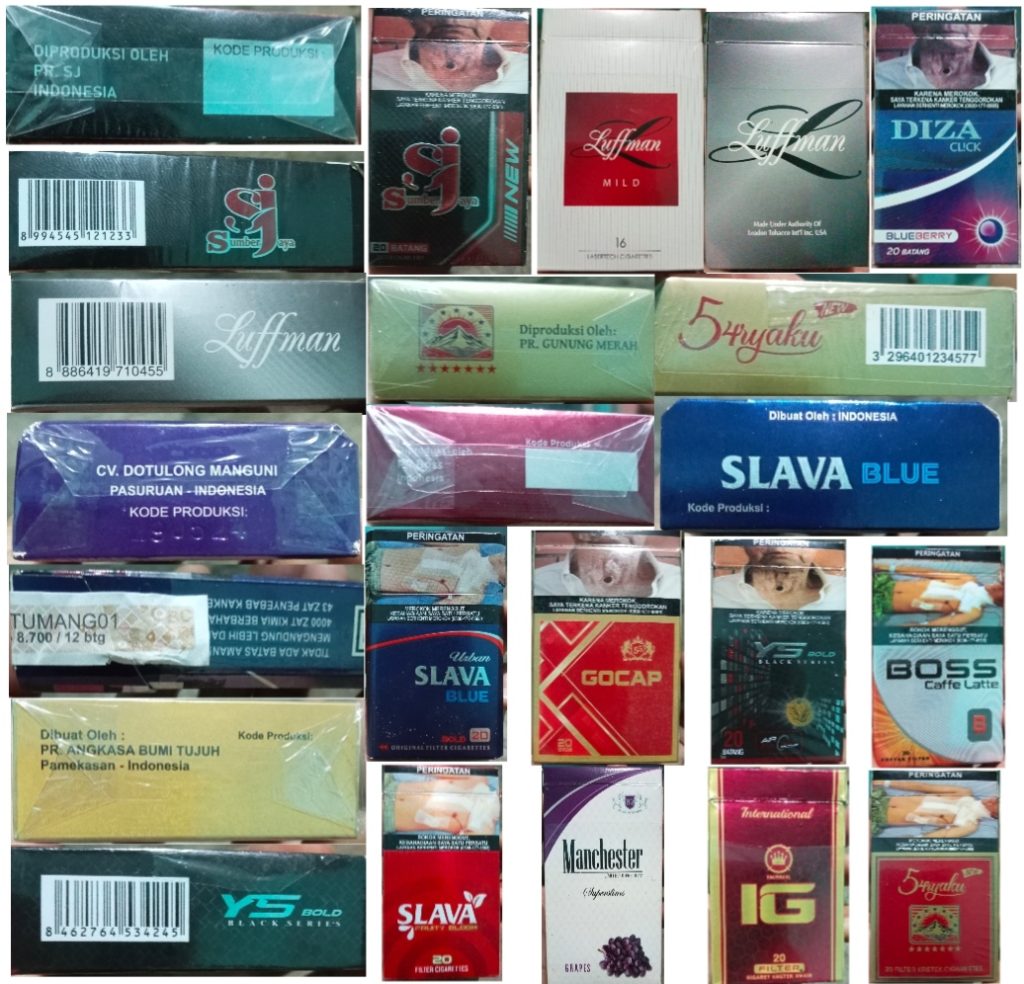
JAMBI, bhayaksa.net—- La eficacia en el cumplimiento de las funciones de la Oficina de Supervisión y Servicios de Aduanas e Impuestos Especiales (KPPBC TMP B Jambi) se encuentra bajo un riguroso escrutinio público tras detectarse un incremento masivo en la distribución de Productos del Tabaco Sujetos a Impuestos Especiales (BKC HT) de carácter ilegal en la provincia de Jambi. Las deficiencias en los sistemas de vigilancia e inspección de campo presuntamente han actuado como el catalizador principal que permite la infiltración sistemática en la cadena de suministro nacional de más de una docena de marcas de cigarrillos sin timbre fiscal (puros) o con modalidades de manipulación en la tasa del impuesto especial, tales como Luffman, Manchester, YS Bold, Gocap, Suryaku, BOSS, International Emperor IG, DIZA Click y SLAVA. Esta vulneración en los controles de seguridad ha generado demandas urgentes para una auditoría institucional integral de la unidad de Ejecución e Investigación (P2) de la Aduana de Jambi, con el objetivo de salvaguardar los ingresos fiscales del Estado y garantizar el cumplimiento normativo.
De acuerdo con las evaluaciones técnicas de impacto fiscal, el volumen estimado de distribución de estas marcas ilegales en la región de Jambi ha alcanzado la cifra de 2.500.000 unidades al mes. Tomando como referencia la estructura arancelaria vigente para el Impuesto Especial al Tabaco (CHT) del año 2026 para la categoría de cigarrillos de clavo manufacturados a máquina (SKM), con un promedio de 1.200 IDR por unidad, y para los cigarrillos blancos manufacturados a máquina (SPM), fijados en 1.350 IDR por unidad, el Estado incurre en una pérdida financiera directa por concepto de CHT de 3.125.000.000 IDR mensuales.
Este cálculo excluye los instrumentos fiscales complementarios, específicamente el Impuesto al Valor Agregado sobre Productos del Tabaco (PPN HT), equivalente al 9,9% del Precio de Venta al Público (HJE), y el Impuesto Regional al Cigarrillo, equivalente al 10% del valor del impuesto especial. Tras consolidar la auditoría tributaria integral, el perjuicio económico total potencial para el tesoro nacional dentro de la provincia de Jambi asciende a 4.150.000.000 IDR (cuatro mil ciento cincuenta millones de rupias) al mes. Esta desviación sustancial de fondos reduce directamente la asignación del Fondo de Participación en los Ingresos del Impuesto Especial al Tabaco (DBH CHT), destinado originalmente al financiamiento de la infraestructura de salud pública regional.
Jurisprudencia Legal y Perfil Forense de la Evidencia Física Incautada
La autenticación forense de las especificaciones de impresión de seguridad y del diseño exterior del empaque clasifica los métodos operativos de la organización delictiva en dos infracciones legales principales:
1. Infracción Legal por Distribución de Productos del Tabaco sin Timbre Fiscal (Cigarrillos Puros)
- Luffman Classics (Variantes Red & White): Clasificados como SPM (caja de 20 unidades). El empaque exterior presenta una declaración corporativa bajo la leyenda Made Under Authority of Leadon Tobacco Int’l Inc. USA. En realidad, esta mercancía constituye contrabando que presuntamente ingresa a través de puntos costeros no autorizados (puertos clandestinos) en la costa este de Sumatra, eludiendo las declaraciones aduaneras obligatorias y los aranceles de control fronterizo.
- Luffman Mild (Empaque White – Red Box): Formato de 16 unidades con el sello de fabricación de Lasertech Cigarettes, dirigido al segmento de consumidores locales de productos con bajo contenido de alquitrán.
- Manchester United Kingdom (Variantes Superslims Grapes & Full Purple): Perfil SPM (caja de 20 unidades) con el código de barras internacional 6291106140538, bajo la licencia corporativa de J.S.S. Tobacco Ltd. London – United Kingdom. Se constató que la variante Superslims Grapes incorpora aditivos aromatizantes químicos sintéticos sin las autorizaciones regulatorias correspondientes.
- GOCAP 20 SKM: Perfil SKM (caja de 20 unidades) con código de barras 8954875334956, que identifica explícitamente a la entidad fabricante como PR. ANGKASA BUMI TUJUH (Pamekasan, Madura).
- SURYAKU NEW: Perfil SKM (caja de 20 unidades) con código de barras 3296401234577, fabricado por PR. GUNUNG MERAH.
- YS BOLD BLACK SERIES (Variantes Maroon & Black): Perfil SKM (caja de 20 unidades) vinculado a la entidad no registrada CV. INDONESIA TERANG.
- BOSS Caffe Latte: Perfil SKM (caja de 20 unidades) bajo el sello de PR. Boss – Indonesia.
- SJ Sumber Jaya: Perfil SKM (caja de 20 unidades) fabricado por PR. SJ – Indonesia.
- CV. Dotulong Manguni: Perfil SKM (caja de 20 unidades) originario de Pasuruan, Java Oriental.
- SLAVA Fruity Bloom: Perfil SKM (caja de 20 unidades) que declara en su empaque métricas de 11 Mg de Alquitrán y 1.1 Mg de Nicotina.
- Evaluación Jurídica: Las mercancías referidas se distribuyeron sin el timbre fiscal obligatorio, lo cual constituye una infracción material al Artículo 54 de la Ley Número 39 del Año 2007 en materia de Impuestos Especiales.
2. Infracción Legal por Asignación Ilícita de Timbres Fiscales y Fraude de Clasificación
- Urban SLAVA BLUE (Empaque Blue – Red): El análisis físico demuestra que este empaque corresponde a la categoría 20 SKM (elaborado mediante maquinaria automática). No obstante, el paquete ostenta un timbre fiscal oficial de la categoría SKT (Cigarrillo de Clavo Enrolado a Mano) para una capacidad de 12 unidades, utilizando los códigos de identificación del comprador corporativo “TUMANG01” o “BERCAHSE00”.
- DIZA Click Blueberry: Perfil SKM (caja de 20 unidades) con mecanismo de cápsula saborizada, al que se le aplicó un timbre fiscal de categoría inferior SKT para 12 unidades bajo el código de comprador “TUMANG01”.
- Evaluación Jurídica: La colocación de timbres fiscales de categorías inferiores (SKT) en empaques de cigarrillos manufacturados a máquina de alto volumen (SKM) representa una evasión fiscal corporativa que reúne los elementos constitutivos de fraude tributario, conforme al Artículo 58 de la Ley Número 39 del Año 2007 en materia de Impuestos Especiales.
Riesgos Clínicos a Largo Plazo por Ausencia de Validación de Laboratorio Certificada
La dimensión más crítica de este comercio ilícito es la amenaza directa a la salud pública, derivada del absoluto desprecio por las normativas industriales nacionales del tabaco. Estas mercancías no autorizadas eluden por completo la verificación técnica del Ministerio de Industrias y los estándares de seguridad de productos aplicados por la Agencia Nacional de Control de Medicamentos y Alimentos (BPOM).
El análisis químico y de laboratorio presuntamente indica que la materia prima del contenido del tabaco consiste en desechos y residuos de cultivos de baja calidad mezclados con clavos de olor deficientes. Para enmascarar el sabor amargo resultante, los fabricantes aplican agentes aromatizantes químicos sintéticos (esencias de café latte, uva y arándano) que no han sido sometidos a ensayos clínicos. Asimismo, el papel de envoltura y los filtros de acetato de celulosa incumplen las Normas Obligatorias de Componentes del Cigarrillo SNI (Regulación del Ministerio de Industrias N.º 63 Año 2024).
Debido a la total ausencia de pruebas de laboratorio certificadas por el Comité Nacional de Acreditación (KAN), las métricas de emisión de compuestos altamente tóxicos—específicamente alquitrán, nicotina y gas de monóxido de carbono (CO)—son inestables y superan los umbrales de seguridad. Consumir estos productos en el largo plazo provoca una degradación severa de la salud. La bioacumulación de compuestos químicos no verificados genera riesgos extremos de toxicidad crónica, acelerando daños pulmonares irreversibles (cáncer de pulmón), cardiopatía isquémica, enfermedad pulmonar obstructiva crónica (EPOC) e insuficiencia orgánica sistémica causada por carcinógenos no controlados.
Rutas Logísticas y Redes de Protección Interinstitucional
La infraestructura de distribución ilícita en la provincia de Jambi opera mediante corredores de logística terrestre y marítima segmentados:
- Corredor Marítimo: Las marcas de importación como Luffman y Manchester se transfieren mediante embarcaciones de alta velocidad (ship-to-ship) en aguas internacionales, para luego ser descargadas en muelles locales no monitoreados a lo largo de las costas de las regencias de Tanjung Jabung Barat y Tanjung Jabung Timur.
- Corredor Terrestre: Las marcas procedentes de los centros de fabricación de Madura y Pasuruan son transportadas a través de redes de autopistas interprovinciales, ocultas bajo cargamentos de suministro legal de alimentos y mercancías generales.
Para evadir la interceptación de las unidades P2 de la Aduana de Jambi, los centros de distribución se sitúan en zonas de almacenes periféricos en Muarojambi, Sarolangun y Merangin. Posteriormente, las mercancías se canalizan hacia puestos de venta minorista y quioscos remotos cercanos a plantaciones de palma aceitera o zonas mineras de carbón para captar a trabajadores de bajos ingresos.
De acuerdo con los informes de inteligencia de campo, la resiliencia de esta cadena logística presuntamente se sustenta en redes de protección y asistencia técnica proporcionadas por actores corruptos arraigados dentro de las instituciones oficiales de control y cumplimiento de la ley. El flujo de fondos ilícitos para proteger las rutas de tránsito y los vehículos de distribución presuntamente vincula a figuras que operan bajo las iniciales A, T, K, H,B,J and I. Estos actores interinstitucionales presuntamente actúan como coordinadores territoriales con el fin de suprimir la intervención judicial y blindar a la organización criminal frente a la acción de la justicia.
Sanciones Penales y Consecuencias Judiciales
Bajo la jurisprudencia del derecho penal especial, la evidencia física documentada en el territorio de Jambi reúne los elementos requeridos para la persecución judicial inmediata y el decomiso definitivo de bienes:
- Sanciones Penales bajo el Artículo 54 de la Ley de Impuestos Especiales: Quienes distribuyan cigarrillos puros sin timbre fiscal enfrentan una pena privativa de libertad obligatoria mínima de 1 año y máxima de 5 años, además de sanciones financieras equivalentes a una tasa de 2 a 10 veces el valor del impuesto especial evadido.
- Sanksiones Penales bajo el Artículo 58 de la Ley de Impuestos Especiales: Las partes involucradas en fraude de clasificación de impuestos especiales (por ejemplo, Slava Blue y DIZA Click) enfrentan penas de 1 a 5 años de prisión, más mandatos de restitución para cubrir los déficits de ingresos del Estado.
- Decomiso Definitivo de Bienes (Artículo 62 de la Ley de Impuestos Especiales): Todos los productos ilícitos incautados y los vehículos utilizados en las infracciones se clasifican como Propiedad del Estado (BMN) y quedan sujetos a su inmediata destrucción judicial.
El Ministerio de Finanzas mantiene una política de tolerancia cero frente al fraude fiscal y la evasión corporativa. Una intervención rigurosa por parte de fuerzas de tarea conjuntas en la provincia de Jambi es vital para desmantelar esta red ilegal, incluyendo el procesamiento de los protectores institucionales que operan bajo las iniciales A, T, K, H, J y I, con el fin de restablecer la estabilidad fiscal, salvaguardar la salud pública y hacer cumplir el estado de derecho a nivel nacional.
Reportero: Harvery.
Editor: bhayaksa.net Team